UMKM Kebagian Gak Nih dari Dana Rp 200 T? Jangan Sampai Cuma Nonton!
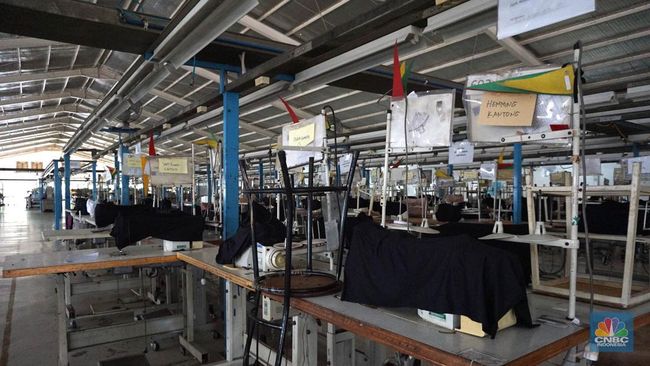
Usaha mikro, kecil, dan menengah (UMKM) di Indonesia lagi diuji banget nih. Tantangan yang mereka hadapi itu berat sekali, apalagi di tengah kondisi ekonomi yang fluktuatif. Nah, kabar gembira datang dari pemerintah yang siap mengucurkan dana jumbo sebesar Rp 200 triliun.
Dana segar ini kabarnya bakal dialihkan dari rekening Bank Indonesia ke bank-bank Himbara, lho! Harapannya sih, ini bisa jadi angin segar dan suntikan semangat buat para pelaku UMKM yang selama ini jadi tulang punggung ekonomi nasional. Jangan sampai dana besar ini cuma lewat tanpa dirasakan manfaatnya oleh mereka, kan?
Dana Rp 200 Triliun, Mau Dipakai Apa?
Pemerintah, melalui Kementerian Keuangan (Kemenkeu), memang sudah mulai mengguyurkan dana segar ini. Angka Rp 200 triliun itu bukan jumlah yang sedikit, dan dana ini sebelumnya ‘menganggur’ di Bank Indonesia (BI). Sekarang, uang itu dipindah tangan ke lima bank besar milik negara.
Menteri Keuangan (Menkeu) Purbaya Yudhi Sadewa sendiri yang bilang kalau transfer duit Rp 200 triliun ini sudah dimulai sejak Jumat, 12 September kemarin. Jadi, ini bukan sekadar wacana, tapi sudah mulai direalisasikan. Tentunya, langkah ini diharapkan bisa memberikan dampak positif yang signifikan.
Siapa Saja yang Kebagian Dana Ini?
Ada lima bank yang ditunjuk untuk menerima kucuran dana jumbo ini. Mereka adalah PT Bank Rakyat Indonesia (Persero) Tbk (BRI), PT Bank Mandiri (Persero) Tbk, PT Bank Negara Indonesia Tbk (BNI), PT Bank Tabungan Negara (Persero) Tbk (BTN), dan PT Bank Syariah Indonesia Tbk (BSI). Ini semua bank Himbara, bank-bank plat merah yang punya jangkauan luas.
Masing-masing bank ini menerima alokasi yang berbeda. BRI, Bank Mandiri, dan BNI masing-masing mendapat jatah Rp 55 triliun. Sementara itu, BTN kebagian Rp 25 triliun dan BSI menerima Rp 10 triliun. Dana ini ditransfer dalam bentuk deposito on call, yang artinya bisa ditarik sewaktu-waktu oleh pemerintah jika dibutuhkan, tapi bank bisa memanfaatkan sementara untuk likuiditas.
Keputusan penting ini berdasarkan Keputusan Menteri Keuangan (KMK) Nomor 276 Tahun 2025. KMK ini mengatur tentang penempatan uang negara dalam rangka pengelolaan kelebihan dan kekurangan kas, tujuannya jelas: untuk mendukung pelaksanaan program pemerintah dan mendorong pertumbuhan ekonomi. Jadi, bukan sekadar memindahkan uang, tapi ada misi besar di baliknya.
Menkeu Purbaya menekankan satu hal penting: penempatan uang negara ini wajib digunakan untuk mendukung pertumbuhan sektor riil. Ini berarti bank-bank penerima dana tidak boleh menggunakan uang ini untuk membeli Surat Berharga Negara (SBN) atau instrumen keuangan pasif lainnya. Mereka harus menggerakkan ekonomi.
Karena itu, kelima bank penerima dana ini diwajibkan untuk lapor penggunaan dana setiap bulan. Ini penting banget supaya transparan dan bisa dipastikan kalau dana tersebut benar-benar tersalurkan ke sektor yang tepat, termasuk ke UMKM. Jadi, ada pengawasan ketat dari pemerintah.
Kredit UMKM yang Melambat, Sinyal Bahaya?
UMKM itu ibarat mesin penggerak ekonomi Indonesia yang paling andal. Dari Sabang sampai Merauke, UMKM selalu jadi tumpuan dan penggerak ekonomi riil di masyarakat. Makanya, kucuran dana pemerintah ini diharapkan bisa jadi semacam “vitamin” atau “booster” biar bisnis UMKM di Indonesia kembali bergairah.
Jika dana dari pemerintah yang disimpan di bank-bank Himbara ini bisa diputar lebih cepat ke sektor ekonomi, kita bisa berharap daya beli masyarakat juga ikut menggeliat. Kalau daya beli naik, otomatis UMKM juga bisa menikmati hasilnya, produk mereka jadi laku keras! Sebagian dana ini juga punya harapan besar untuk bisa disalurkan ke kredit UMKM.
Sayangnya, belakangan ini penyaluran kredit perbankan ke sektor UMKM justru menunjukkan perlambatan yang mengkhawatirkan. Ditambah lagi dengan melemahnya daya beli masyarakat, sektor yang selama ini jadi tulang punggung ekonomi nasional ini jadi makin tertekan. Ini seperti dua pukulan bertubi-tubi yang harus dihadapi UMKM kita.
Data terbaru dari Bank Indonesia (BI) per Juli 2025 menunjukkan bahwa kredit UMKM hanya tercatat sebesar Rp 1.397,4 triliun. Angka ini hanya tumbuh 1,6% secara tahunan (year-on-year/yoy), jauh lebih rendah dibandingkan pertumbuhan Juni yang mencapai 2,0% yoy dengan nilai Rp 1.404,0 triliun. Penurunan ini jelas bikin kita bertanya-tanya, ada apa sebenarnya?
Pertumbuhan kredit UMKM sebesar 1,6% ini jadi yang terendah sejak Mei 2021, lho! Kala itu, kredit UMKM cuma tumbuh 0,5% yoy, tapi perlu diingat, saat itu kita masih dalam situasi pandemi Covid-19 yang sangat tidak menentu. Jadi, kondisi sekarang ini, di mana pandemi sudah mereda, tapi pertumbuhan kreditnya malah mirip, itu sungguh mencemaskan.
Dulu, sempat ada harapan besar saat kredit UMKM melonjak hingga 18% pada pertengahan 2022, efek pemulihan pasca-pandemi. Namun, tren pertumbuhannya mulai melambat sejak 2023, hanya bergerak di kisaran 7-9%. Memasuki 2024, perlambatan makin nyata dengan posisi akhir tahun hanya 3,0%, sebelum akhirnya terjun bebas ke 1,6% pada Juli 2025. Ini jelas bukan kabar baik.
Angka 1,6% ini bahkan lebih rendah dibanding periode awal pandemi Covid-19, ketika kredit UMKM masih mampu kembali ke zona positif setelah sempat terkontraksi di awal 2021. Ini fakta yang menunjukkan bahwa kredit UMKM kini benar-benar memasuki kondisi yang mencekam, jauh berbeda dibanding momentum pertumbuhan pesat beberapa tahun lalu. Kita harus serius menanganinya.
Kredit UMKM Skala Mikro Paling Merana
Kalau kita bedah lagi berdasarkan skala usaha UMKM, ternyata skala mikro masih jadi kontributor terbesar dalam kredit UMKM. Mereka adalah motor penggerak utama di level paling bawah. Namun, pada Juli lalu, kredit usaha skala mikro tercatat sebesar Rp 617,3 triliun atau justru kontraksi 3,1% (yoy). Angka ini lebih tinggi dibandingkan kontraksi Juni yang sebesar 2,5%.
Tren penurunan pertumbuhan pada kredit UMKM ini memang terlihat jelas disebabkan oleh penurunan pertumbuhan pada kredit usaha mikro. Padahal, pada Januari 2024, pertumbuhan kredit UMKM di usaha mikro masih sangat tinggi, mencapai 24,5% (yoy). Ini menunjukkan betapa cepatnya perubahan yang terjadi.
Sejak April 2024, pertumbuhannya mulai merosot tajam menjadi 0,8%, hingga akhirnya masuk ke zona kontraksi pada Januari 2025 ini. Ini artinya, kredit UMKM usaha mikro yang awalnya menjadi motor utama pertumbuhan UMKM justru berubah menjadi faktor penekan utama sejak awal tahun 2025. Kondisi ini harus menjadi perhatian serius bagi semua pihak.
Kenapa Kredit UMKM Jadi Tersendat?
Bank Indonesia (BI) dalam Kajian Stabilitas Keuangan Agustus 2025 menganalisis beberapa penyebab utama perlambatan ini. Salah satunya adalah kehati-hatian perbankan dalam menyalurkan pembiayaan, terutama di segmen mikro. Bank jadi lebih selektif dan cenderung hati-hati untuk menghindari risiko.
Sikap hati-hati perbankan ini sejalan dengan meningkatnya rasio kredit bermasalah (NPL) UMKM. NPL adalah kredit macet, dan kalau angkanya naik, bank pasti akan lebih waspada dalam memberikan pinjaman. Berdasarkan data BI, pada Semester I 2025 rasio NPL naik menjadi 4,41% yoy, dibandingkan periode yang sama pada 2024 sebesar 4,04% yoy. Ini adalah peningkatan yang signifikan dan membuat bank mengambil langkah antisipasi.
Tentu saja, kenaikan NPL ini bukan tanpa sebab. Faktor lain yang berperan adalah pelemahan daya beli masyarakat berpendapatan rendah. Ketika kantong masyarakat mulai tipis, mereka jadi mengurangi pengeluaran. Hal ini kemudian menekan kemampuan bayar utang pelaku UMKM mikro. Kalau jualan sepi, pemasukan berkurang, akhirnya kesulitan bayar cicilan.
Keterbatasan arus kas ini berdampak langsung pada menurunnya kapasitas pembayaran UMKM. Akibatnya, risiko kredit di mata perbankan jadi membesar. Bank melihat UMKM mikro sebagai segmen yang lebih berisiko, sehingga mereka jadi enggan atau lebih ketat dalam menyalurkan kredit. Ini menciptakan lingkaran setan yang sulit diputus.
Di sisi lain, ada juga fenomena funding gap alias kesenjangan pembiayaan antara kebutuhan modal kerja UMKM dan realisasi penyaluran kredit. Permintaan kredit dari UMKM, terutama di kisaran Rp 50-100 juta, masih terbilang tinggi. Mereka butuh modal untuk mengembangkan usaha atau sekadar bertahan.
Namun, yang terjadi adalah bank lebih memilih untuk mengalihkan portofolio pembiayaan ke UMKM skala kecil. Mengapa demikian? Karena UMKM skala kecil dianggap lebih fleksibel, adaptif, dan memiliki omset penjualan yang lebih stabil. Jadi, meskipun UMKM mikro butuh banget, bank cenderung pilih yang risikonya lebih rendah.
Ini adalah dilema besar. UMKM mikro adalah pondasi, tapi justru mereka yang paling sulit mengakses modal di tengah kondisi sekarang.
Peran Vital UMKM dan Sejarah Stimulus Pemerintah
UMKM itu bukan sekadar sektor biasa dalam perekonomian Indonesia. Mereka adalah jantung dan tulang punggung yang menopang seluruh negeri ini. Bayangkan saja, dengan jumlah lebih dari 64 juta unit usaha, UMKM menyumbang lebih dari 60% terhadap Produk Domestik Bruto (PDB) kita. Mereka juga menyerap sebagian besar tenaga kerja nasional.
Kita punya sejarah panjang bagaimana UMKM selalu jadi penyelamat di masa-masa sulit. Pada krisis moneter 1998, misalnya, saat korporasi besar berjatuhan, UMKM terbukti menjadi benteng yang menjaga ekonomi tetap bergerak. Mereka mampu bertahan karena model bisnis yang ramping dan berorientasi pasar lokal.
Begitu pula pada pandemi Covid-19 tahun 2020. Saat semuanya serba tidak pasti, UMKM menjadi penopang utama konsumsi domestik. Meskipun dengan segala keterbatasan dan tantangan, mereka tetap berusaha berinovasi dan memenuhi kebutuhan masyarakat. Tanpa UMKM, mungkin pemulihan ekonomi kita akan jauh lebih berat.
Kini, dengan tekanan global yang masih tinggi dan perlambatan ekonomi domestik, UMKM sekali lagi dituntut untuk memainkan peran yang sama. Namun, kali ini kondisinya jauh lebih berat karena mereka justru kekurangan akses pembiayaan. Padahal, modal itu ibarat bahan bakar bagi setiap usaha.
Indonesia sebenarnya sudah punya pengalaman manis ketika pemerintah secara langsung membantu UMKM melalui program Pemulihan Ekonomi Nasional (PEN) pada 2021 silam. Program ini terbukti sangat efektif dan jadi juru selamat bagi jutaan UMKM di seluruh negeri.
Saat itu, pemerintah mengalokasikan dana fantastis sebesar Rp 162,40 triliun khusus untuk menopang UMKM dan koperasi. Alokasi ini dibagi ke beberapa pos penting:
- Subsidi Bunga KUR dan non-KUR: Senilai Rp 42,17 triliun. Ini membantu meringankan beban cicilan UMKM.
- Bantuan Produktif Usaha Mikro (BPUM): Sebanyak Rp 15,36 triliun. Bantuan langsung tunai yang sangat membantu para pelaku usaha mikro bertahan.
- Penempatan Dana: Sebesar Rp 30,25 triliun. Dana ini ditempatkan di bank untuk disalurkan kembali sebagai kredit.
- Penjaminan Kredit: Sebanyak Rp 2 triliun. Ini mengurangi risiko bagi bank untuk memberikan pinjaman kepada UMKM.
Kebijakan tersebut terbukti menjadi penyelamat UMKM agar tidak tenggelam di tengah badai pandemi Covid-19. Program ini bahkan berhasil menjaga konsumsi rumah tangga tetap tumbuh positif dan yang lebih penting, menyelamatkan jutaan lapangan kerja di seluruh Indonesia. Itu adalah bukti nyata bahwa intervensi pemerintah bisa sangat efektif.
Melihat kondisi UMKM saat ini, yang kembali tertekan dan kesulitan mengakses modal, pemerintah memang dirasa perlu mengambil sebuah kebijakan yang mampu mendorong kembali sektor vital ini. Pengalaman dari program PEN bisa jadi pelajaran berharga untuk kebijakan selanjutnya.
Nah, Menteri Keuangan Purbaya Yudhi Sadewa, yang baru saja dilantik, punya rencana besar untuk mengulang sukses itu. Ia berencana untuk mengalihkan sekitar Rp 200 triliun dana Kementerian Keuangan yang saat ini ditempatkan di BI, untuk kemudian disalurkan melalui bank-bank Himbara. Ini mirip dengan skema PEN, tapi dengan angka yang lebih besar.
Skema ini diharapkan dapat memperbesar ruang likuiditas perbankan dalam menyalurkan kredit produktif, terutama bagi UMKM. Kalau bank punya banyak uang, mereka jadi lebih leluasa untuk kasih pinjaman ke UMKM. Jika betul terealisasi dan terlaksana dengan baik, kebijakan ini bisa menjadi angin segar yang sangat dibutuhkan bagi jutaan pelaku usaha kecil yang saat ini tengah mengalami kesulitan dalam mengakses modal.
Bayangkan saja, jika dana Rp 200 triliun ini benar-benar bisa mengalir deras ke UMKM, berapa banyak usaha yang bisa diselamatkan? Berapa banyak lapangan kerja yang bisa dipertahankan atau bahkan diciptakan? Ini adalah harapan besar yang diemban oleh keputusan pemerintah ini.
Tentu saja, keberhasilan program ini tidak hanya bergantung pada kucuran dana semata. Pengawasan yang ketat, prosedur yang mudah diakses oleh UMKM, serta pendampingan yang optimal juga akan sangat menentukan. Jangan sampai dana besar ini salah sasaran atau justru tidak efektif menggerakkan roda ekonomi UMKM.
Mari kita pantau bersama bagaimana implementasi kebijakan ini. Apakah dana Rp 200 triliun ini benar-benar akan memberikan dampak signifikan bagi UMKM di Indonesia? Atau jangan-jangan, hanya sebagian kecil saja yang merasakan manfaatnya? Apa pendapat Anda tentang kebijakan ini? Bagikan pandangan Anda di kolom komentar di bawah!
Posting Komentar